Financiator economía y ahorros

Capturas de pantalla
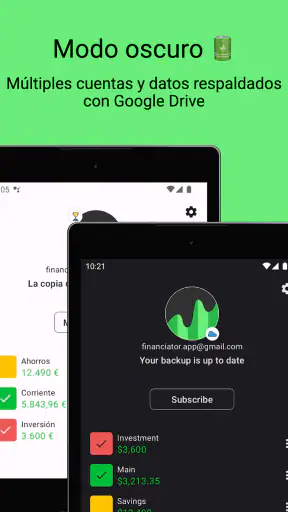
Detalles
- Valoración
- 399.00 reseñas
- Versión
- 3.54.02
- Desarrollador
- Financiator App
Análisis de Norviv
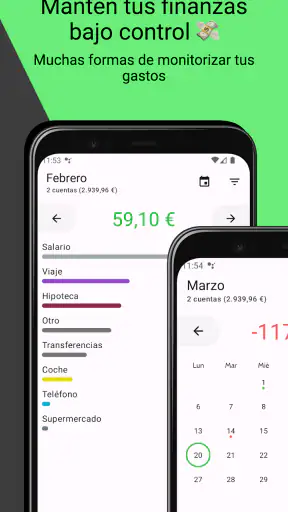
Cuando quiero ordenar mis gastos sin convertir mis finanzas en un proyecto complicado, busco una herramienta que me deje registrar lo que ocurre en el día y revisar después en qué se va el dinero. Financiator economía y ahorros está planteada precisamente para ese uso: es una aplicación gratuita de finanzas personales y registro contable desarrollada por Financiator App. La he encontrado más útil como cuaderno financiero digital que como asesor económico completo, y esa diferencia es importante antes de instalarla.
Su propuesta encaja especialmente bien con quien desea anotar ingresos, pagos y movimientos manualmente, mantener una visión cotidiana de sus cuentas y crear el hábito de revisar sus decisiones. No intenta sustituir una aplicación bancaria ni convertir la gestión del dinero en una experiencia llena de automatizaciones. En mi experiencia, su valor está en dar estructura a la información que introduzco, siempre que esté dispuesto a ser constante.
Una experiencia pensada para leer, registrar y revisar
Al usar una aplicación de finanzas, para mí importa tanto la facilidad para apuntar un movimiento como poder entenderlo después. En esta sección me fijo en cómo el registro manual puede transformar pagos aislados en una lectura más útil de los hábitos cotidianos. Esa perspectiva permite valorar el siguiente paso: crear una rutina que resulte sostenible y no convierta cada compra en una tarea pesada.
La navegación favorece el control paso a paso
La primera impresión que me produce es la de una herramienta centrada en el registro. Eso puede parecer modesto frente a las aplicaciones financieras que conectan con bancos, clasifican operaciones automáticamente o muestran paneles muy visuales, pero también reduce la sensación de estar ante un sistema enorme. Para una persona que empieza a controlar sus gastos, avanzar desde una anotación concreta hacia una revisión general resulta más fácil que enfrentarse a demasiadas funciones desde el primer momento.
El recorrido más práctico consiste en registrar cada movimiento cerca del momento en que ocurre y volver más tarde a revisar el conjunto. Esa forma de trabajo evita depender de la memoria al final de la semana. Yo recomendaría separar mentalmente tres momentos: anotar, comprobar y corregir. Si mezclo los tres, cualquier error pequeño puede terminar afectando a la lectura del mes.
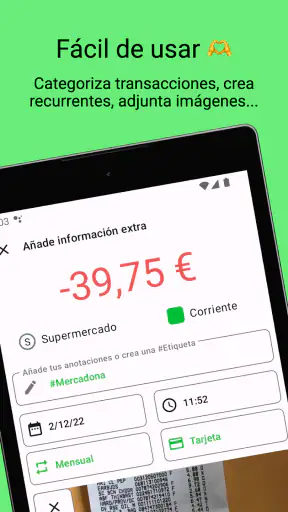
La aplicación tiene sentido para gastos variables que suelen escaparse del presupuesto: un café, transporte, una compra pequeña para casa o una comida improvisada. Cuando se introducen de forma individual, dejan de ser pagos invisibles. La clave no es registrar mucho, sino registrar con el mismo criterio. Si un día uso una categoría amplia y otro día una descripción demasiado específica, las revisiones pierden utilidad.
Su promedio de 3,7 sobre cinco, junto con alrededor de 2,6 mil valoraciones, sugiere una experiencia que puede resultar adecuada para algunos perfiles y menos cómoda para otros. Yo no interpretaría esa cifra como una sentencia definitiva: en una aplicación contable, la satisfacción depende bastante de si el usuario quiere control manual y organización sencilla o espera automatización bancaria.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Cómo aprovechar el registro contable sin complicarlo
Un error habitual es intentar reconstruir toda la vida financiera de una vez. Con esta aplicación, me parece más sensato empezar por los movimientos actuales y establecer una rutina breve. Durante los primeros días, anotaría los pagos que normalmente hago con efectivo, tarjeta o transferencia y observaría qué categorías aparecen con más frecuencia. Después ajustaría la forma de nombrarlas, en lugar de crear una clasificación perfecta desde el principio.
Un uso menos evidente es emplearla como herramienta de revisión de hábitos, no solo como archivo de operaciones. Por ejemplo, si al terminar una semana veo muchos gastos pequeños relacionados con desplazamientos o compras rápidas, puedo tomar una decisión concreta para la siguiente. El beneficio aparece cuando los registros sirven para cambiar una conducta, no cuando simplemente acumulan datos.
También conviene revisar los movimientos en un momento tranquilo y no únicamente cuando falta dinero. Una comprobación periódica ayuda a detectar anotaciones duplicadas, importes introducidos de forma incorrecta o pagos que olvidé registrar. La aplicación puede acompañar ese proceso, pero no lo hace por mí: la calidad del resultado depende de la disciplina con la que mantenga la información.
Legibilidad para distintas formas de uso
En una aplicación financiera, leer bien una cifra es tan importante como introducirla. Yo prestaría atención a si los textos, importes y etiquetas se distinguen con comodidad en el dispositivo que utilizo. Las personas con baja visión, dificultades de concentración o cansancio visual pueden necesitar más tiempo para comprobar cada movimiento, especialmente si revisan una lista larga de operaciones.
Por eso recomiendo trabajar con una cantidad limitada de información cada vez. En lugar de intentar revisar todo el historial en una sola sesión, resulta más llevadero hacerlo por periodos cortos o por tipos de gasto. Este método no depende de una función especial y reduce la carga visual y mental. También ayuda a que un error sea más fácil de localizar.
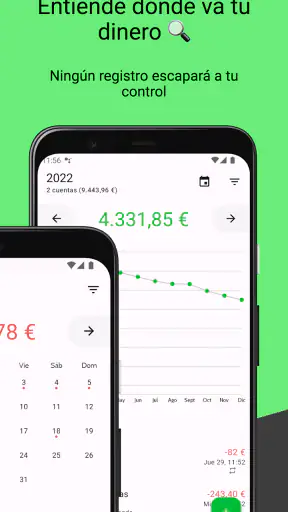
Quien prefiera interfaces muy gráficas puede echar de menos una presentación más inmediata basada en gráficos, colores o resúmenes llamativos. En cambio, quienes se orientan mejor con listas y datos concretos pueden sentirse más cómodos con un enfoque sobrio. Para mí, esa diferencia marca una elección de estilo: no todo el mundo necesita más visualización; algunas personas necesitan menos ruido.
Consideraciones motoras y sensoriales durante el uso
Registrar gastos suele requerir tocar campos, escribir importes y desplazarse entre opciones. Para alguien con temblor, movilidad limitada en las manos o dificultad para mantener pulsaciones precisas, una sesión larga puede resultar cansada. En ese caso, la mejor estrategia es dividir el trabajo: anotar solo lo imprescindible en el momento del pago y completar detalles después, cuando haya más tiempo y estabilidad.
También veo útil preparar una rutina que reduzca decisiones repetidas. Si una persona suele hacer los mismos tipos de pagos, puede mantener nombres coherentes y evitar inventar una descripción nueva cada vez. Menos escritura significa menos esfuerzo motor y, además, produce un historial más fácil de interpretar. No es una función avanzada, sino una forma de configurar el propio hábito para que la herramienta sea más accesible en la práctica.
Las personas sensibles a interfaces saturadas pueden agradecer que el objetivo principal sea claro: registrar y revisar finanzas. Sin embargo, quienes necesitan señales visuales muy marcadas para distinguir estados o localizar rápidamente una acción deberían probar la navegación en su propio teléfono antes de convertirla en su sistema principal. La comodidad real cambia según el tamaño de pantalla, la configuración del dispositivo y la forma de interacción de cada usuario.
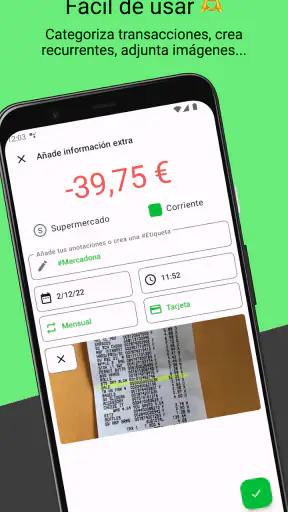
En mi caso, la experiencia mejora cuando no intento introducir demasiados datos en una sola operación. Para un gasto cotidiano basta con dejar una anotación clara y seguir. Si convierto cada compra en una ficha excesivamente detallada, el control financiero empieza a sentirse como una tarea pesada y abandono la constancia, que es justamente lo que más valor aporta.
Uso en situaciones reales y con atención limitada
Imaginemos un día de trabajo con varios desplazamientos. Por la mañana pago transporte, al mediodía compro comida y por la tarde hago una compra pequeña antes de volver a casa. En lugar de confiar en el extracto bancario para recordar el contexto, puedo registrar cada movimiento cuando tengo un momento. Por la noche, reviso la secuencia y compruebo cuánto sumaron esos gastos que, tomados por separado, parecían irrelevantes.
Otro escenario es el de una persona que comparte parte de los gastos del hogar, pero quiere mantener claro qué pagos realizó personalmente. En ese caso, una anotación consistente puede ayudar a separar compras domésticas, gastos propios y pagos pendientes de ajustar con otra persona. No sustituye un acuerdo entre quienes comparten dinero, pero ofrece una base más clara para conversar y evitar depender de mensajes dispersos.
Para estudiantes, trabajadores con ingresos variables o familias que desean observar el gasto diario, el registro manual puede ser una ventaja porque obliga a prestar atención. Para quien solo quiere abrir una pantalla y recibir automáticamente una clasificación completa, probablemente resultará menos conveniente. Esa es una de las principales decisiones que hay que tomar antes de elegirla: control directo a cambio de dedicar tiempo a introducir la información.
En situaciones de prisa, poca luz o cansancio, cualquier aplicación contable puede volverse difícil de usar. Yo evitaría dejar todas las anotaciones para el final del día, sobre todo si los pagos fueron numerosos. Una alternativa práctica es escribir una descripción breve y revisar los detalles más tarde. Así se conserva el recuerdo del gasto sin obligarse a completar todo mientras se está fuera de casa.
Qué aporta frente a una hoja de cálculo o a la aplicación del banco
Una hoja de cálculo ofrece mucha libertad, pero exige diseñar columnas, fórmulas y criterios. Financiator economía y ahorros resulta más directa para quien quiere empezar a registrar sin construir su propio sistema desde cero. La contrapartida es que una hoja personalizada puede adaptarse mejor a necesidades muy concretas, como repartir porcentajes, preparar escenarios o combinar varias fuentes de ingresos.
La aplicación del banco suele ser más cómoda para consultar saldos y movimientos oficiales, porque esos datos ya están vinculados a la cuenta. Pero el extracto bancario no siempre refleja el contexto que yo necesito: puede mostrar el comercio y el importe, pero no necesariamente la finalidad del gasto, si pertenece al hogar o si forma parte de un presupuesto personal. El registro manual permite añadir esa interpretación, aunque requiere responsabilidad.
Frente a gestores financieros con conexiones automáticas, esta propuesta puede parecer menos moderna. Aun así, hay usuarios que prefieren no entregar toda la organización de sus gastos a una clasificación automática o que manejan efectivo y cuentas que no desean integrar. Para ellos, introducir los movimientos de forma consciente puede ofrecer una visión más comprensible y controlada.
Las barreras que conviene aceptar antes de instalarla
La principal fricción es la constancia. Si dejo de registrar durante varios días, la información pierde precisión y después tengo que reconstruir conversaciones, recibos y pagos pequeños. No culparía a la aplicación por ese problema, pero sí lo tendría en cuenta: no es una herramienta que funcione igual de bien para alguien que detesta introducir datos manualmente.
También puede quedarse corta para usuarios que necesitan análisis financieros avanzados, automatización intensa o una gestión conjunta muy sofisticada. Si mi prioridad es conectar varias entidades, recibir una clasificación automática o consultar proyecciones complejas, buscaría una alternativa especializada en esas funciones. Aquí la fortaleza está en el control diario, no en convertir la aplicación en un centro financiero completo.
El precio de descarga es gratuito y la clasificación por edad es PEGI 3, algo coherente con una herramienta de finanzas personales sin enfoque de entretenimiento. Aun así, aparecen compras integradas de entre 1,99 y 29,99 euros cuando se facturan mediante Google Play. Antes de adoptar funciones adicionales como parte de mi rutina, revisaría qué necesito realmente y qué queda cubierto por el uso gratuito.
La aplicación se publicó el 24 de abril de 2014, mantiene la versión 3.54.02 y requiere Android 6.0 o una versión posterior. Ese requisito permite utilizarla en muchos teléfonos que todavía funcionan correctamente, aunque quien conserve un dispositivo antiguo debería comprobar la compatibilidad antes de organizar toda su contabilidad allí. En cuanto a alcance, supera las 100 mil instalaciones, una señal de que no se trata de una herramienta completamente desconocida, aunque su popularidad no sustituye a la prueba personal.
Para quién la recomendaría y para quién no
Yo la recomendaría a quien quiere empezar a controlar sus gastos con un método sencillo, a quien utiliza efectivo con frecuencia y a quien prefiere decidir personalmente cómo describir cada movimiento. También puede servir a una persona que ya usa la aplicación del banco, pero necesita añadir contexto, separar gastos personales de los compartidos o revisar sus hábitos cotidianos con más intención.
La recomendaría con más cautela a personas con dificultades motoras o visuales que necesiten controles muy amplios, navegación especialmente adaptada o confirmaciones muy claras en cada paso. No significa que no puedan utilizarla, sino que deberían valorar su comodidad real en el teléfono concreto y con sus ajustes habituales. La accesibilidad no depende solo de que una aplicación sea simple; también depende de cuánto esfuerzo exige cada acción.
No la elegiría como primera opción para quien espera que todo ocurra automáticamente. Si no quiero registrar operaciones, revisar categorías ni corregir errores, el sistema perderá valor rápidamente. Tampoco sería mi elección principal para una empresa, una contabilidad profesional o un presupuesto familiar con reglas complejas. Su enfoque encaja mejor con la economía personal diaria y con un nivel de organización práctico.
Mi valoración final sobre su utilidad cotidiana
Después de valorar su enfoque, veo Financiator economía y ahorros como una opción honesta para recuperar cierta visibilidad sobre el dinero sin depender por completo de automatismos. Su mejor resultado aparece cuando la uso como una rutina corta: registro un gasto, mantengo descripciones coherentes y reviso los patrones antes de tomar decisiones. Ese flujo puede ser más inclusivo para quienes prefieren avanzar con pasos claros, pero menos atractivo para quienes necesitan rapidez absoluta.
La experiencia no elimina el trabajo de gestionar las finanzas y tampoco pretende hacerlo. Su utilidad está en convertir movimientos dispersos en un historial que puedo leer y entender. Para mí, ese enfoque es especialmente valioso cuando quiero descubrir pequeños gastos repetidos o aclarar cómo reparto el dinero durante la semana.
La instalaría si busco una herramienta gratuita para comenzar, tengo un dispositivo compatible y acepto introducir los datos por mi cuenta. Antes de pagar cualquier compra integrada, comprobaría si las funciones que necesito justifican ese gasto. Si mi prioridad es la conexión bancaria, los análisis automáticos o una accesibilidad muy específica, compararía otras opciones. Mi veredicto inclusivo es positivo, pero condicionado: funciona mejor cuando el usuario puede adaptar su ritmo y mantener una rutina realista.
En definitiva, no la veo como una solución universal, sino como un registro personal manejable para quienes quieren tomar una parte activa en el control de sus finanzas. Si esa relación consciente con los gastos es lo que busco, puede convertirse en una ayuda diaria razonable. Si espero que la aplicación piense, clasifique y decida por mí, probablemente terminaré echando de menos herramientas más automáticas.
Preguntas frecuentes
01¿Qué es Financiator economía y ahorros y para qué sirve?
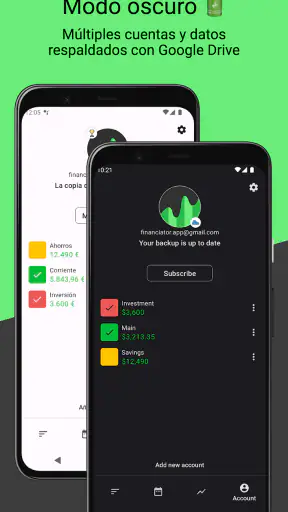
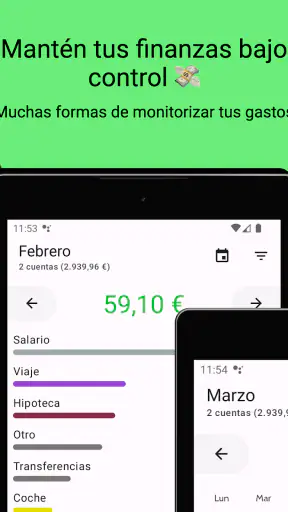
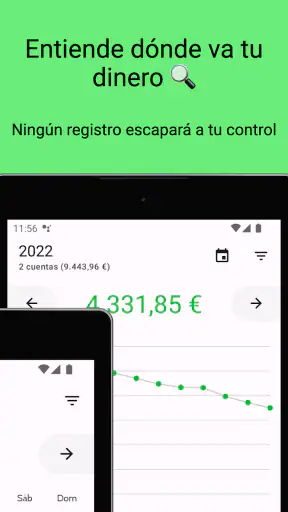
Financiator economía y ahorros es una aplicación orientada a organizar mejor las finanzas personales. Permite registrar ingresos y gastos, consultar en qué se utiliza el dinero y establecer objetivos de ahorro. Su utilidad principal está en ofrecer una visión más clara de los hábitos financieros diarios, aunque los resultados dependen de que el usuario introduzca la información de forma constante y precisa.
02¿Financiator economía y ahorros es gratuita o requiere algún pago?
Antes de descargarla conviene revisar la información disponible en la tienda de aplicaciones, ya que el precio puede variar según la versión, el país y las funciones incluidas. Algunas herramientas de gestión financiera se ofrecen gratuitamente, pero pueden incorporar anuncios, compras internas o características premium. También es recomendable comprobar si existe una suscripción automática y cómo cancelarla antes de activar cualquier periodo de prueba.
03¿Es seguro introducir mis datos financieros en Financiator?
La aplicación puede utilizarse para registrar datos como gastos, ingresos y presupuestos, pero no debe confundirse con una plataforma bancaria. Antes de añadir información sensible, es importante leer la política de privacidad, comprobar qué permisos solicita y verificar si los datos se almacenan localmente o en servidores externos. Por seguridad, evita introducir contraseñas bancarias, números completos de tarjetas o credenciales de acceso.
04¿Financiator se conecta directamente con mi banco o debo registrar los movimientos manualmente?
La forma de uso puede depender de la versión disponible y de las funciones habilitadas en tu región. Si no ofrece integración bancaria, tendrás que introducir manualmente tus ingresos, pagos y gastos, algo que requiere cierta disciplina, pero permite mantener un mayor control sobre la información. Si incluye sincronización con cuentas, revisa cuidadosamente los permisos, las entidades compatibles y las condiciones del servicio antes de activarla.
05¿Financiator economía y ahorros ofrece consejos financieros personalizados?
Financiator puede ayudarte a identificar patrones de gasto y a planificar objetivos de ahorro mediante presupuestos, categorías y registros periódicos. Sin embargo, sus recomendaciones deben considerarse orientativas y no sustituyen el asesoramiento de un profesional financiero. La aplicación no puede garantizar que ahorres una cantidad concreta ni que una decisión económica sea adecuada para tu situación, por lo que conviene analizar cada sugerencia con criterio.


